Made.com: valía 775 millones en bolsa y dieciséis meses después se vendió por 3,4
Qué era Made.com
En noviembre de 2022 había unas doce mil personas en Europa esperando un sofá, una mesa de comedor o un cabecero que ya habían pagado. Algunas llevaban meses con el correo de confirmación guardado y una fecha aproximada de entrega. El 9 de noviembre los administradores de PwC publicaron la respuesta: los pedidos que estaban en producción o que no estaban listos para salir del almacén no se iban a entregar, y ellos no podían devolver el dinero. Que probaran con su banco.
Made.com era una tienda de muebles que solo existía en internet. Fundada en Londres en 2010, encargaba el diseño, vendía primero y fabricaba después: agrupaba los pedidos de una silla o un sofá concretos y se los pasaba directamente a la fábrica, sin mayorista, sin distribuidor y sin tienda a pie de calle. El cliente pagaba bastante menos que en una tienda de diseño y, a cambio, esperaba semanas. A veces muchas.
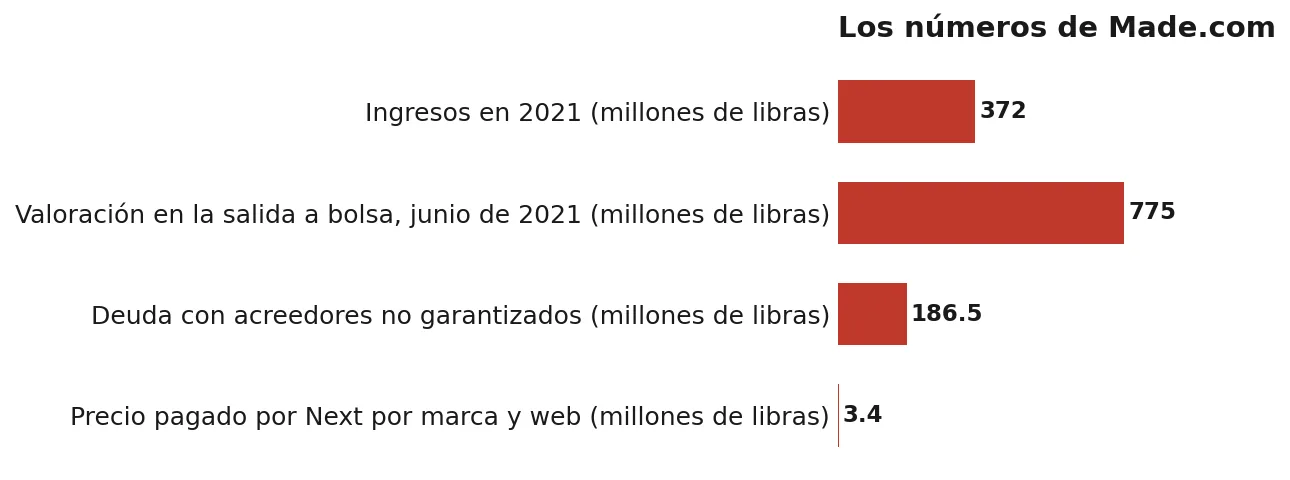
Llegó a vender en varios países europeos, España entre ellos, con siete salas de exposición que funcionaban más como escaparate que como comercio. En 2021 facturó unos 372 millones de libras y salió a bolsa valorada en 775 millones. Dieciséis meses más tarde, Next se quedó la marca, la web y la propiedad intelectual por 3,4 millones, sin un solo empleado y sin un solo pedido pendiente.
Historia
Todo empieza con un sofá que Ning Li no quería pagar. Li había nacido en China, se había educado en Francia y había trabajado en el banco Rothschild. Le gustaba un sofá de diseño que costaba unas 3.000 libras y, antes de comprarlo, hizo algo que a casi nadie se le ocurre: llamó a un amigo del colegio que llevaba la fábrica de sus padres, en China. La fábrica hacía ese sofá exacto. Lo cobraba a 250 libras.
Esa diferencia era el negocio entero. Li ya había probado la idea en París con MyFab, y en marzo de 2010 la montó otra vez en Londres con tres socios que cubrían justo lo que a él le faltaba: Julien Callède para las operaciones, Chloe Macintosh, arquitecta con diez años en el estudio de Norman Foster, para el criterio de diseño, y Brent Hoberman, el fundador de lastminute.com, como presidente y como sello de credibilidad ante los inversores. Levantaron 2,5 millones de libras para arrancar.
Funcionó rápido. Un año después eran treinta y cinco personas donde habían sido tres, el sitio recibía medio millón de visitas al mes y salía un contenedor de muebles al día, unas 25.000 libras de mercancía. «No tenemos que pagar almacenes, inventario ni tiendas en la calle, y no compramos a intermediarios», explicaba Li entonces. El ahorro, decía, llegaba al 70% y se lo quedaba el cliente.
El dinero fue detrás. Seis millones de libras en 2012, un año en el que las ventas se triplicaron. Sesenta millones de dólares en julio de 2015, con Partech y Eight Roads al frente, para abrir Europa. Otros cuarenta millones de libras en marzo de 2018. En 2017 Li dejó de ser consejero delegado y el mando pasó a un gestor profesional, Philippe Chainieux.
Y entonces llegó la pandemia, que para una tienda de muebles por internet fue un regalo envenenado. Los ingresos pasaron de 212 millones de libras en 2019 a 247 en 2020 y a 372 en 2021. Encerrados en casa, media Europa descubrió que su sofá era incómodo. En abril de 2021 Made amplió su capacidad de almacén en 350.000 pies cuadrados, unos 32.500 metros cuadrados, apostando a que esa fiebre iba a durar.
En junio de 2021 salió a bolsa en Londres a 200 peniques por acción. Captó 100 millones de libras con cincuenta millones de acciones nuevas y quedó valorada en 775 millones. El primer día la acción cayó un 8%, y desde ahí no levantó cabeza. Hoberman había dejado la presidencia poco antes y no era partidario de cotizar: prefería una venta a un comprador industrial. Él ya había vivido cómo se desinfla una empresa de internet cotizada, con lastminute.com.
En febrero de 2022, con los costes desbocados, Chainieux se marchó por motivos familiares. En marzo, la directora de operaciones, Nicola Thompson, fue confirmada como consejera delegada. Le tocó pilotar lo que venía.
No hay constancia pública de pleitos ni escándalos regulatorios que explicaran nada de esto. Lo que se rompió fue la aritmética.
Por qué murió
- Dejó de ser lo que la hizo funcionar. El modelo original vendía antes de fabricar y apenas tocaba stock. Made lo abandonó: llenó almacenes de muebles dando por hecho que la demanda del confinamiento seguiría, y lo hizo justo cuando almacenar y transportar se puso carísimo. La ventaja que la diferenciaba de una tienda de muebles normal se convirtió en el mismo riesgo que tiene una tienda de muebles normal.
- El transporte marítimo se comió el margen. El coste de flete pasó de 8,2 millones de libras en 2020 a 45,3 millones en 2021. Cuando tu fábrica está a un océano de tu cliente, el precio del contenedor es tu cuenta de resultados.
- Cada pedido dejaba demasiado poco. El analista Steve Robinson lo puso en números: con un pedido medio de 246 libras, 97 de beneficio bruto y 45 de coste de entrega, después de pagar el marketing quedaban unas 14 libras. Con ese colchón, cualquier subida de coste o cualquier descuento extra deja el pedido en pérdidas.
- La demanda se dio la vuelta de golpe. Desde mayo de 2022 la confianza del consumidor se hundió y lo primero que se aplaza cuando suben la hipoteca y la luz es un sofá de 800 euros. En julio Made avisó de que sus pérdidas ajustadas serían de entre 50 y 70 millones de libras, cuando semanas antes hablaba de entre 15 y 35. La acción se dejó un 38% en una mañana y se quedó en 23,6 peniques.
- Salió a bolsa para crecer, no para aguantar. Los 100 millones captados en 2021 se consumieron y en septiembre de 2022 la empresa reconoció que necesitaba hasta 70 millones más en dieciocho meses, después de una ampliación fallida. Abrió una revisión estratégica, avisó de que podía recortar hasta el 35% de la plantilla y se puso en venta. Ya cotizaba un 88% por debajo del precio de salida: nadie le iba a dar dinero fresco en esas condiciones.
- Siguió cobrando por adelantado hasta el final. El modelo obligaba al cliente a pagar meses antes de recibir el mueble. Cuando la caja se secó, ese dinero ya se había gastado en fabricar, transportar y anunciar otras cosas. Los clientes no eran clientes: eran acreedores sin saberlo, y acabaron en la cola con los proveedores.
- Lo único vendible era separable del negocio. Next no compró Made.com. Compró el nombre, el dominio y los diseños por 3,4 millones, y dejó fuera la plantilla, los pedidos y los contratos. La marca valía algo; la empresa que la sostenía, no.
La secuencia final fue rápida. A finales de octubre Made dejó de aceptar pedidos y paró devoluciones y reembolsos. El 31 de octubre anunció que no había comprador y que nombraría administradores. El 1 de noviembre se suspendió la cotización. El 8 entró PwC. El 9 se firmó la venta a Next.
Ning Li, que conservaba un 8,56% del capital y era el tercer accionista, intentó recomprar el negocio para salvar empleos y pedidos, y no llegó a tiempo. En público dijo que la consigna de los primeros años había sido la simplicidad y que la marca había perdido de vista ese foco. Y contó algo más incómodo: que los abogados y el consejo le habían prohibido formalmente hablar con los empleados.
Los números
Públicos y verificables:
- Ingresos: 212 millones de libras (2019), 247 (2020), 372 (2021).
- Coste de flete: 8,2 millones (2020) y 45,3 millones (2021). Salarios: de 24,5 a 30,3 millones.
- Pérdidas del primer semestre: 10,1 millones de libras en 2021 y 35,3 millones en 2022.
- Previsión revisada en julio de 2022: pérdida ajustada de entre 50 y 70 millones.
- Rondas: 2,5 millones de libras al arrancar (2010), 6 millones (2012), 60 millones de dólares (2015), 40 millones de libras (2018).
- Salida a bolsa: junio de 2021, 200 peniques por acción, 100 millones de libras captados, 775 millones de valoración. Mínimo posterior: 34 peniques.
- Necesidad de caja declarada en septiembre de 2022: hasta 70 millones de libras.
- Venta a Next: 3,4 millones de libras por marca, web y propiedad intelectual.
- Acreedores no garantizados: unos 186,5 millones de libras, con una expectativa de cobro de entre 0,6 y 1,6 peniques por libra. Alrededde de 12.000 clientes con pedidos pagados y no entregados.
- Plantilla: en torno a 570 personas al final. Las cifras de despidos publicadas por los administradores y la prensa oscilan entre 399 y cerca de 500 puestos, según el momento del recuento.
- Pedido medio en 2022: 246 libras, con 97 de beneficio bruto y 45 de coste de entrega, según el cálculo del analista Steve Robinson.
No se hicieron públicos, y por tanto aquí no se estiman: el coste de captación de cliente (CAC), el valor de vida del cliente (LTV), el retorno por canal de marketing, el desglose de gasto publicitario por país, el margen por categoría de producto y el detalle de las ofertas que presentaron los compradores que se quedaron por el camino en octubre de 2022.
La lección
Made.com tenía un modelo con una ventaja muy concreta y muy frágil: no inmovilizaba dinero en muebles. Esa ventaja dependía de aceptar que el cliente esperase. Cuando la empresa quiso crecer más rápido y entregar antes, empezó a comprar stock, y a partir de ahí competía con los muebleros de toda la vida llevando sus mismos costes y sin sus tiendas.
El segundo punto es la cifra de gobierno equivocada. Made miraba crecimiento de ingresos, que era espectacular, cuando la cifra que decidía su vida era el margen que quedaba después de entregar y de anunciar: catorce libras por pedido. Con catorce libras de holgura no se sobrevive a un contenedor que se multiplica por cinco.
Y el tercero, el más caro para gente que no había firmado nada: cobrar meses por adelantado es financiación gratis mientras la empresa está viva, y una transferencia del riesgo al cliente cuando deja de estarlo. Doce mil personas descubrieron en noviembre de 2022 que su factura pagada valía lo mismo que la de un proveedor: entre medio penique y penique y medio por libra.
Esto no es asesoramiento ni recomendación de nada.
Fuentes
(Todas nofollow.)
- Made.com (Wikipedia, en inglés)
- Behind the collapse of Made.com — New Statesman
- Made.com co-founder accuses bosses of losing focus — Retail Gazette
- Made.com to axe over a third of its workforce as it mulls sale — Retail Gazette
- Made.com warns on profits as consumer confidence drops — Retail Gazette
- 16 months after its IPO, Made.com prepares for administration — TechCrunch
- Next acquires Made.com’s brand and IP as the retailer enters administration — TechCrunch
- Next snaps up collapsed Made.com in £3.4m swoop — City A.M.
- More details of MADE’s collapse surface as creditors owed almost £200m — Big Furniture Group
- Made.com goes bust: what does it mean for customers? — Which?
- Made.com shares fall 7% after completing London IPO — Reuters / Nasdaq
- Another profit warning means Made.com now down 88% since IPO — Shares Magazine
- Entrevista con Ning Li — The Design Sheppard
- Made.com raises another $56 million — TechCrunch